Sumber gambar: Bank Indonesia
Barangkali Anda sudah sering mendengar kisah seorang yang bepergian dari rumah dan tiba-tiba menyadari kalau dompetnya ketinggalan. Dia tidak akan kembali ke rumah hanya untuk mengambilnya. Beda halnya ketika yang tertinggal itu adalah smartphone. Orang tersebut akan mengupayakan kembali ke rumah untuk mengambilnya.
Sesungguhnya ini adalah fakta yang tak terbantahkan. Pada era digital seperti sekarang, fungsi smartphone jauh lebih banyak daripada hanya sebuah dompet. Bagi Anda yang hanya menggunakan smartphone untuk menelpon dan mengirimkan pesan, mungkin beda ceritanya.
Tapi bagi orang yang telah memanfaatkan smartphone untuk berbagai aktivitas seperti mencari berbagai informasi dan berita, pemesanan makanan dan transportasi online, mengisi ulang pulsa smartphone dan token listrik, membeli tiket pesawat, berbelanja, serta melakukan berbagai jenis transaksi digital lainnya. Smartphone harus selalu bersamanya ke mana pun pergi.
Smartphone tak ubahnya kantong ajaib Doraemon. Semua hal ada di dalamnya. Jadi wajar saja kalau seseorang lebih rela ketinggalan dompet daripada smartphone.
Kita tidak sedang berandai-andai atau bermimpi. Saat kita sudah benar-benar berada di era digital. Keberadaan perangkat digital seperti smartphone dan koneksi internet adalah sebuah bukti yang mendukung bahwa kita telah berada di era digital tersebut.
Berdasarkan data yang saya kutip dari databoks bahwa lebih dari setengah populasi di Indonesia atau 56,2% telah menggunakan smartphone pada 2018. Setahun setelahnya, sebanyak 63,3% masyarakat menggunakan smartphone. Bahkan diperkirakan bahwa tahun 2025, setidaknya 89,2% populasi di Indonesia telah memanfaatkan smartphone.
Dari website yang sama (databoks) juga merilis hasil survei Asosiasi Penyelenggara Jasa Internet Indonesia (APJII) bahwa periode 2019 hingga kuartal II/2020 pengguna internet di Indonesia sudah mencapai 196,7 jiwa.
Keberadaan smartphone dan koneksi yang demikian tentu telah mengubah wajah masyarakat kita. Dinamika kehidupan masyarakat yang serba digital terjadi di mana-mana, dan dalam berbagai bidang. Salah satunya seperti yang sudah saya paparkan di atas yakni transaksi digital.
Keuntungan Transaksi Digital
Kalau ditanya, kapan saya mulai memanfaatkan transaksi digital? Saya tidak tahu persis, yang saya tahu persis bahwa sejak dua tahun lalu di smartphone saya sudah ada beberapa aplikasi yang sering saya gunakan untuk melakukan transaksi. Baik itu untuk berbelanja di swalayan, mengisi token listrik dan pulsa smartphone, memesan makanan dan transportasi online dan lainnya.
Saya sendiri merasa beruntung telah memanfaatkan transaksi digital.
Pernah tengah malam listrik kami padam, selidik punya selidik ternyata tokennya habis. Bisa Anda bayangkan apa yang bakalan saya lakukan seandainya saya tidak memiliki aplikasi dan saldonya lagi kosong. Saya harus keluar tengah malam mencari ATM untuk mengisi token tersebut. Belum lagi kalau bicara keamanan di ATM tengah malam. Sepi dan perlu ekstra was-was. Serba repotlah pokoknya.
Sementara pengalaman lainnya, ketika pertama kali berkunjung ke Jogjakarta. Saat saya menghadiri acara penganugerahan penghargaan menulis. Panitia hanya memberikan alamat hotel tempat saya menginap, tanpa ada petunjuk lainnya.
Tanya sana sini di bandara, ternyata banyak orang yang bingung lokasi tersebut. Untung saja sebelum berangkat, saya telah mengantisipasi dengan mengunduh aplikasi transportasi online di smartphone. Saya pun mencoba untuk memanfaatkan aplikasi tersebut.
“Yes… berhasil!” Sontak saya mengeluarkan kata-kata itu, sampai orang di sekitar melihat ke arahku. Perlu sahabat pembaca tahu, itulah pertama kalinya saya menggunakan aplikasi transportasi online.
Demikian dua pengalaman memanfaatkan teknologi digital sekaligus melakukan transaksi dengan aplikasi tersebut. Sesungguhnya masih ada banyak pengalaman lain berhubungan dengan teknologi digital dan transaksi digital dengan berbagai kemudahannya.
Tentu sahabat pembaca juga pasti memiliki pengalaman yang berbeda, yang barangkali menarik untuk diceritakan kembali.
Nah, kalau bicara tentang keuntungan digitalisasi transaksi, ternyata banyak hal yang bisa kita rasakan. Saya mencoba mengutip keuntungan-keuntungan yang telah dilansir oleh Bank Indonesia seperti infografis berikut.
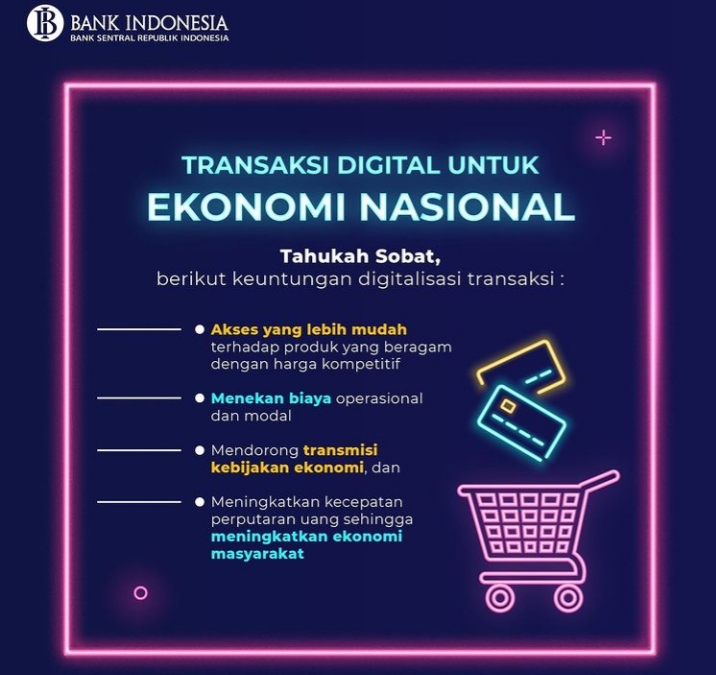
Adapun yang menjadi keuntungan digitalisasi transaksi tersebut antara lain akses yang lebih mudah terhadap produk yang beragam dengan harga yang kompetitif. Dapat menekan biaya operasional dan modal. Mendorong transmisi kebijakan ekonomi, serta meningkatkan kecepatan perputaran uang sehingga dapat meningkatkan ekonomi masyarakat.
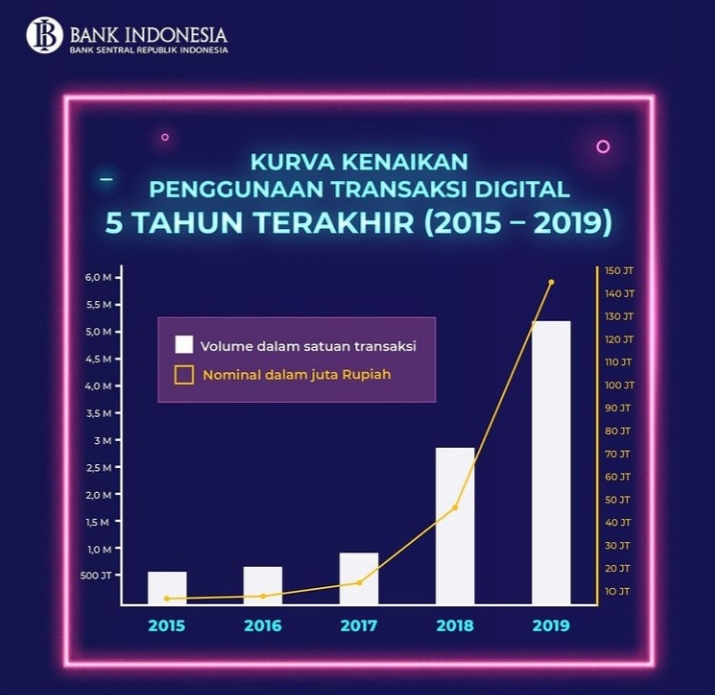
Sementara kalau melihat kurva kenaikan penggunaan transaksi digital 5 tahun terakhir (2015-2019) ternyata meningkat dari tahun ke tahun. Kalau tahun 2015 masih berkisar puluhan juta transaksi digital, maka tahun 2019 telah menembus angka hingga ratusan juta transaksi. Peningkatan yang fantastis. Tentu hal itu terjadi karena tuntutan situasi semakin berkembangnya teknologi digital di seluruh belahan dunia serta respon masyarakat tas perubahan tersebut.
Transaksi digital adalah sebuah keniscayaan. Bukankah dari waktu ke waktu perubahan alat pembayaran terus berubah dari waktu ke waktu terjadi di muka bumi ini? Demikian halnya dengan negara kita, Indonesia. Untuk menambah pengetahuan kita seputar Evolusi Alat Pembayaran di Indonesia, kita dapat menyimak perbincangan berikut.
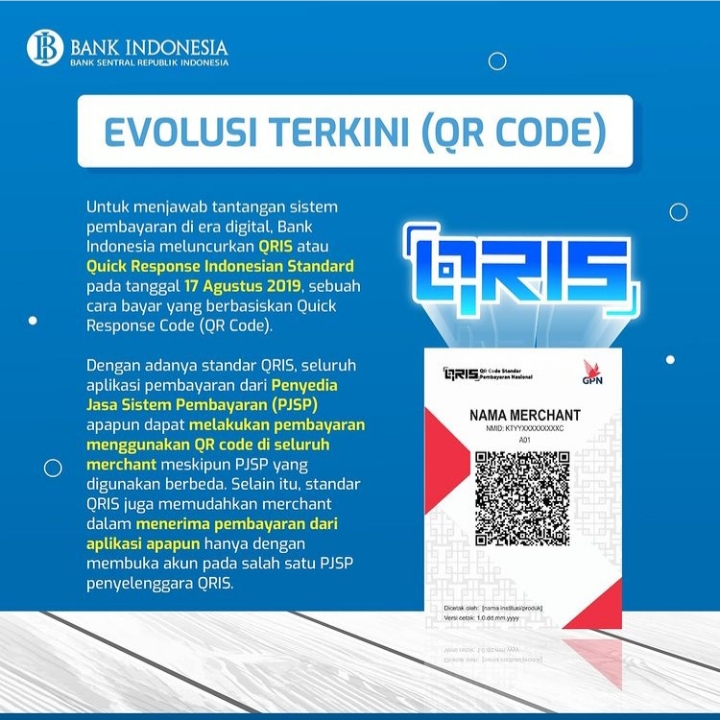
Atau barangkali kita dapat melihat infografis berikut! Mulai dari barter berubah menjadi penggunaan uang, berikutnya hadir paper based seperti cek, wesel, dan yang lainnya, hadir juga sistem APMK seperti kartu kredit dan kartu debit, kemudian ada electronic based, hingga yang evolusi terkini seperti e-money, internet dan mobile banking, phone banking dan QR Code.
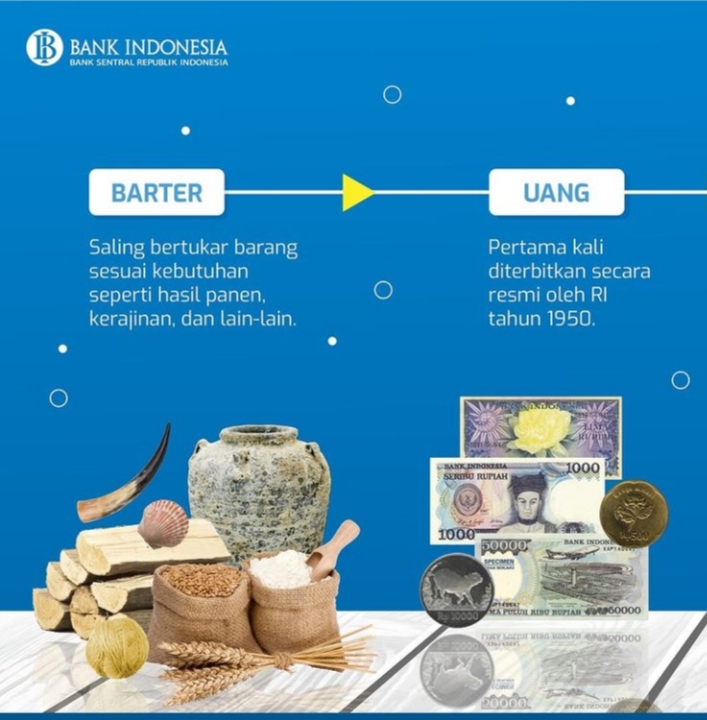
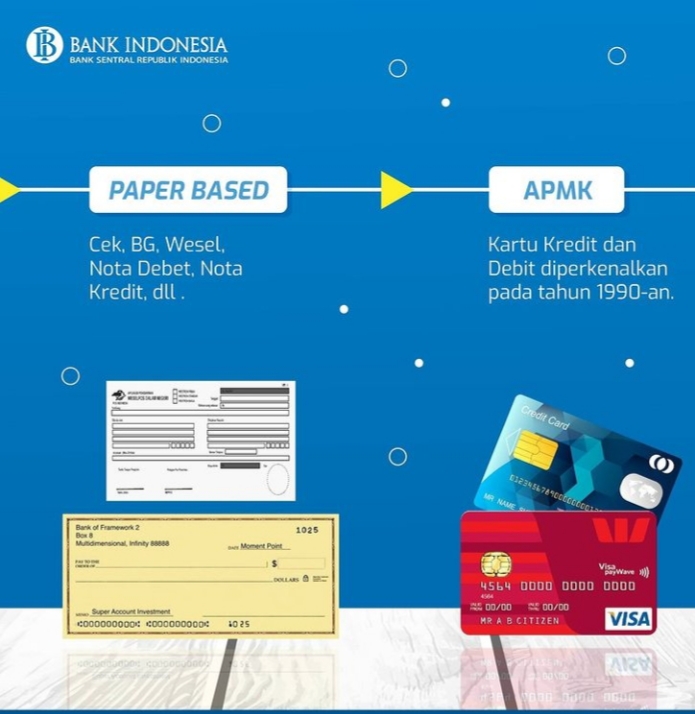

Kalau melihat sejarah alat pembayaran di Indonesia, seolah mengenang masa lalu kembali. Secara khusus masa paper based.
Dulu masih sempat terima kiriman bulanan dari orang tua di kampung dengan menggunakan wesel pos. Bahkan pernah ngalamin hal yang menyedihkan dengan wesel pos. Soalnya wesel pos yang dikirim orang tua dari kampung baru tiba menjelang akhir bulan. Hanya untuk memastikan hal tersebut, saya pun bela-belain pulang kampung dengan memakan waktu 10 jam perjalanan. Setiba di kampung halaman, orang tua sontak kaget. Mereka ternyata uang bulanan kami telah dikirim tiga minggu yang lalunya. Ibuku sempat sedih membayangkan bagaimana kami hidup selama tiga minggu, tentu hal itu telah menguras pikiran kami di saat harus konsentrasi kuliah.
Anak “zaman now” tentu tidak paham dengan kisah singkat tersebut. Zaman sekarang sudah zaman modern yang serba digital. Pengiriman uang sudah sangat mudah. Cukup buka aplikasi di smartphone, langsung kirim. Hitungan detik malah.
Menjawab Tantangan Sistem Pembayaran di Era Digital
Di tengah maraknya sistem pembayaran transaksi dengan QR Code, ternyata menimbulakan berbagai kesulitan dalam hal transaksi di lapangan. Misalnya hal yang sering terjadi yakni perbedaan aplikasi yang ada di smartphone kita dengan QR Code Pembayaran di merchant.
Nah untuk mengantisipasi hal tersebut, pihak Bank Indonesia telah memikirkan solusi akan hal tersebut. Bahkan Bank Indonesia telah menerapkan sebuah Standar Nasional QR Code pembayaran yang dikenal dengan QRIS atau Quick Response Code Indonesia Standart yang telah diresmikan saat HUT RI ke-74 dan penerapannya telah dimulai sejak tanggal 1 Januari 2020.
Tidak sampai di sana. Bahkan pihak Bank Indonesia pun telah melakukan berbagai pengaturan transaksi digital. Misalnya dengan mengeluarkan berbagai regulasi seperti Peraturan Bank Indonesia No.18/40/PBI/2016 tentang Penyelenggaraan Pemrosesan Transaksi Pembayaran. Surat Edaran Bank Indonesia No.18/22/DKSP perihal penyelenggaraan Layanan Keuangan Digital. Serta Peraturan Bank Indonesia No.18/17/PBI/2016 tentang Uang Elektronik.
Bank Indonesia juga telah membuat pencanangan Blueprint Sistem Pembayaran Indonesia (BSPI) 2025 untuk mendukung pembentukan ekosistem ekonomi dan keuangan digital yang kondusif.
Memfasilitasi Pembangunan Ekosistem Digitalisasi Ekonomibdan Keuangan sebagai pendorong bagi pertumbuhan ekonomi ke depan, digitalisasi UMKM dan ekonomi halal perlu dilakukan sehingga ekonomi nasional lebih tahan dari gejolak global dengan penciptaan lapangan kerja yang besar dan inklusif.
Serta Festifal Edukasi Bank Indonesia (FESKABI) sebagai salah satu upaya mensosialisasikan transaksi digital dengan target kaum milenial yakni untuk memperkenalkan berbagai inovasi kebijakan mendorong integrasi ekonomi dan keuangan digital.
Memanfaatkan Transaksi Digital Untuk Kemajuan Ekonomi Nasional
Nah, sebagai bagian dari masyarakat yang hidup di era digital dan ingin mendukung kemajuan ekonomi nasional, sejatinya kita memanfaatkan berbagai transaksi digital. Terutama masa pandemi seperti sekarang. Menggunakan pembayaran dengan cara digital tentu jauh lebih aman daripada menggunakan pembayaran tunai.
Selain itu, dengan meningkatkan pemanfaatan pembayaran digital tentu akan mendukung negara kita untuk melakukan pemulihan ekonomi nasional akibat pandemi Covid-19 yang berkepanjangan.
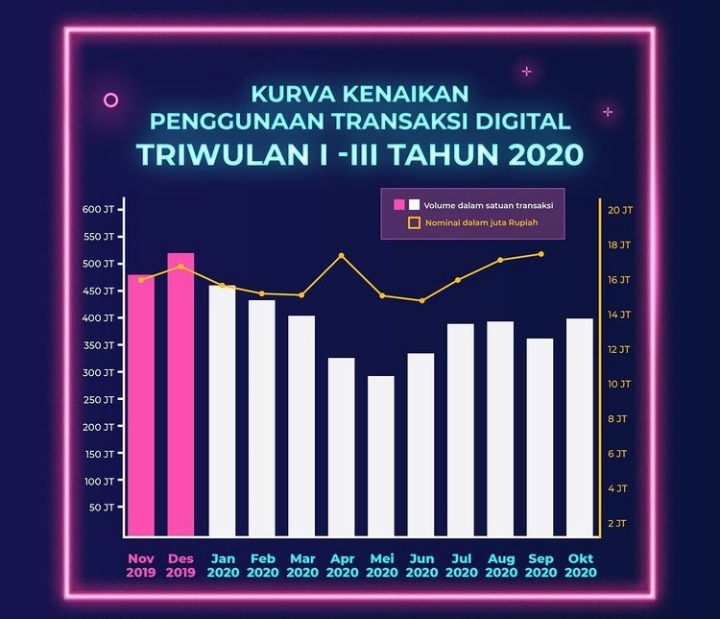
Kalau melihat kembali data yang di atas tadi, bahwa dari tahun 2015-2019 telah terjadi peningkatan transaksi digital secara signifikan. Tetapi berbeda dengan triwulan pertama hingga triwulan ketiga 2020 terlihat transaksi digital yang cenderung menurun dan tidak stabil.
Seperti kalimat yang mungkin sudah sering kita dengar bahwa untuk menjadi pahlawan di masa kini tidak perlu kita angkat senjata. Dengan mendukung berbagai kebijakan pemerintah pun kita telah menunjukkan patriotisme dan nasionalisme kita, salah satunya dengan memanfaatkan transaksi digital. Siapkah kita memanfaatkan transaksi digital untuk memajukan ekonomi nasional? (InspiraThur)
Sumber Referensi:
- Gambar, infografis, video dan berbagai informasi tentang Bank Indonesia diambil dari media sosial Bank Indonesia
- https://databoks.katadata.co.id/datapublish/2020/09/15/pengguna-smartphonediperkirakan-mencapai-89-populasi-pada-2025#
- https://databoks.katadata.co.id/datapublish/2020/11/11/jumlah-pengguna-internet-diindonesia-capai-1967-juta

Mantap Pak Thur…
Terima kasih Pak Arif sudah mampir. Salam